当サイトの記事は、財務省・造幣局・日本銀行・国税庁など公的機関の情報、田中貴金属工業の公表価格、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
10万円金貨を売ろうと思った時、『売ったら税金を取られるのかな』と気になって手が止まる方は多いですよね。
 金貨を持っている人
祖母から10万円金貨をもらいました。今売ったら税金がかかるって聞いたんですが、いくらぐらい取られるんでしょう?
 案内役
「売った金額」ではなく「もうけの部分」に対して考えるのがポイントです。しかも年50万円の特別控除があるので、まずは仕組みから見ていきましょう。
結論から言うと、10万円金貨を売って出たもうけは、国税庁の説明では原則として譲渡所得になり、給与などと合わせて税金を計算します。
この記事では、国税庁が公開している情報だけを使って、税金がかかるかどうかの見当をつける方法をお話しします。
10万円金貨を売った時の税金は「譲渡所得」として考えます
金を売った時の所得は、原則として譲渡所得になり、給与所得などと合わせて計算する「総合課税」の対象です。もうけから特別控除50万円を引き、持っていた期間が5年を超えていればさらに半分にした額が、課税される譲渡所得になります。
国税庁のタックスアンサーNo.3161「金地金の譲渡による所得」に、この仕組みが書かれています(令和8年4月1日現在の法令等)。
ここで1つ気になるのが、この本文は「金地金」としか書いていないことですよね。
実は、国税庁の報道発表の参考資料には「金地金等(金・白金地金、金貨・白金貨)の譲渡によって大きな譲渡益が生じた場合は、原則として、総合課税の譲渡所得として課税」と書かれています。
金貨もこの扱いの中に入っていると読めます。ただ、「記念金貨」と名前を挙げて書いた国税庁の説明は見つかりませんでした。
| 項目 | 国税庁の説明 |
|---|---|
| 所得の種類 | 原則として譲渡所得(総合課税) |
| 特別控除 | その年の総合課税の譲渡益の合計に対して50万円まで |
| 持っていた期間が5年以内 | 譲渡益から50万円を引いた額が課税の対象 |
| 持っていた期間が5年超 | 50万円を引いたあと、さらに2分の1にした額が課税の対象 |
| 営利目的で続けて売っている場合 | 事業所得または雑所得 |
出典は国税庁 タックスアンサーNo.3161 金地金の譲渡による所得です。
家にあった記念金貨を1枚、2枚と手放す場合は、表の上の4行を見ておけば大丈夫です。
何度も売り買いしている時は扱いが変わります
表のいちばん下の行も、少しだけ気にしておいてください。
国税庁の説明では、営利を目的として続けて金を売っている場合は、譲渡所得ではなく事業所得や雑所得になります。
『家にあった金貨を一度売るだけ』なら、ふつうは譲渡所得の話として読めば十分です。
一方で、金貨を買っては売るのを繰り返しているなら、扱いが違ってくる可能性があります。その場合は早めに税務署か税理士に相談しておきましょう。
「売った金額が50万円を超えたら税金」は誤解です
金貨を持っている人ネットで「50万円を超えると確定申告して税金が取られる」と見たんです。1枚で50万円を超えそうなので、売るのが怖くなってしまって。
案内役その50万円は、売った金額ではなく「もうけ」から引ける控除の額なんです。ここを取り違えると、必要以上に心配してしまいますよ。
知恵袋でもいちばん多いのが、この取り違えです。
「売った金額」と「もうけ(譲渡益)」は別のものなんです。
もうけは、売った金額から、その金貨を手に入れるのにかかった金額などを差し引いて考えます。
どこまで差し引けるか(取得費の考え方)は、金貨の手に入れ方によって変わるので、税務署で確認するのが確実です。
- 50万円は、もうけから引ける特別控除の上限
- 控除は1年分の譲渡益の合計に対して使う
- 5年を超えて持っていたら、さらに半分にする
- 売った金額が50万円を超えたら課税される
- 1枚ごとに50万円の控除がある
- 持っていた期間は関係ない
例えばこんな場面を考えてみます。「1枚55万円で売れそうだから、税金で損をする」と心配している場合です。
この55万円がまるごともうけになるわけではありません。手に入れた時の金額などを引いた残りが、もうけです。
もうけの合計がその年に50万円以下なら、特別控除を引いた時点で課税される譲渡所得は残らない計算になります。
3つの金額を分けて考えると迷いません
税金の話で混乱するのは、似た金額がいくつも出てくるからなんです。
| 呼び方 | 中身 | 例えば |
|---|---|---|
| 売った金額 | 買取店から受け取る金額 | 買取明細に書かれた金額 |
| もうけ(譲渡益) | 売った金額から、手に入れた金額などを差し引いたもの | 差し引ける範囲は税務署で確認 |
| 課税される譲渡所得 | もうけから50万円を引き、5年超ならさらに半分にしたもの | ほかの所得と合わせて税額が決まる |
ネットの「50万円」の話は、この表のどの行の話なのかを見分けるだけで、ぐっと読みやすくなりますよ。
例えば「50万円を超えたら申告」という話を見かけたら、それが売った金額の話なのか、もうけの話なのかを確かめてみてください。
ほとんどの場合、もうけの話を売った金額の話と取り違えているだけなんです。
持っていた期間が5年を超えるかで計算が変わります
ここが大事なところです。同じもうけでも、持っていた期間で課税される額が変わるんです。
案内役5年を超えて持っていた場合は、50万円を引いたあとにさらに半分になります。長く家にしまっていた金貨なら、この「5年超」に当たることが多いはずです。
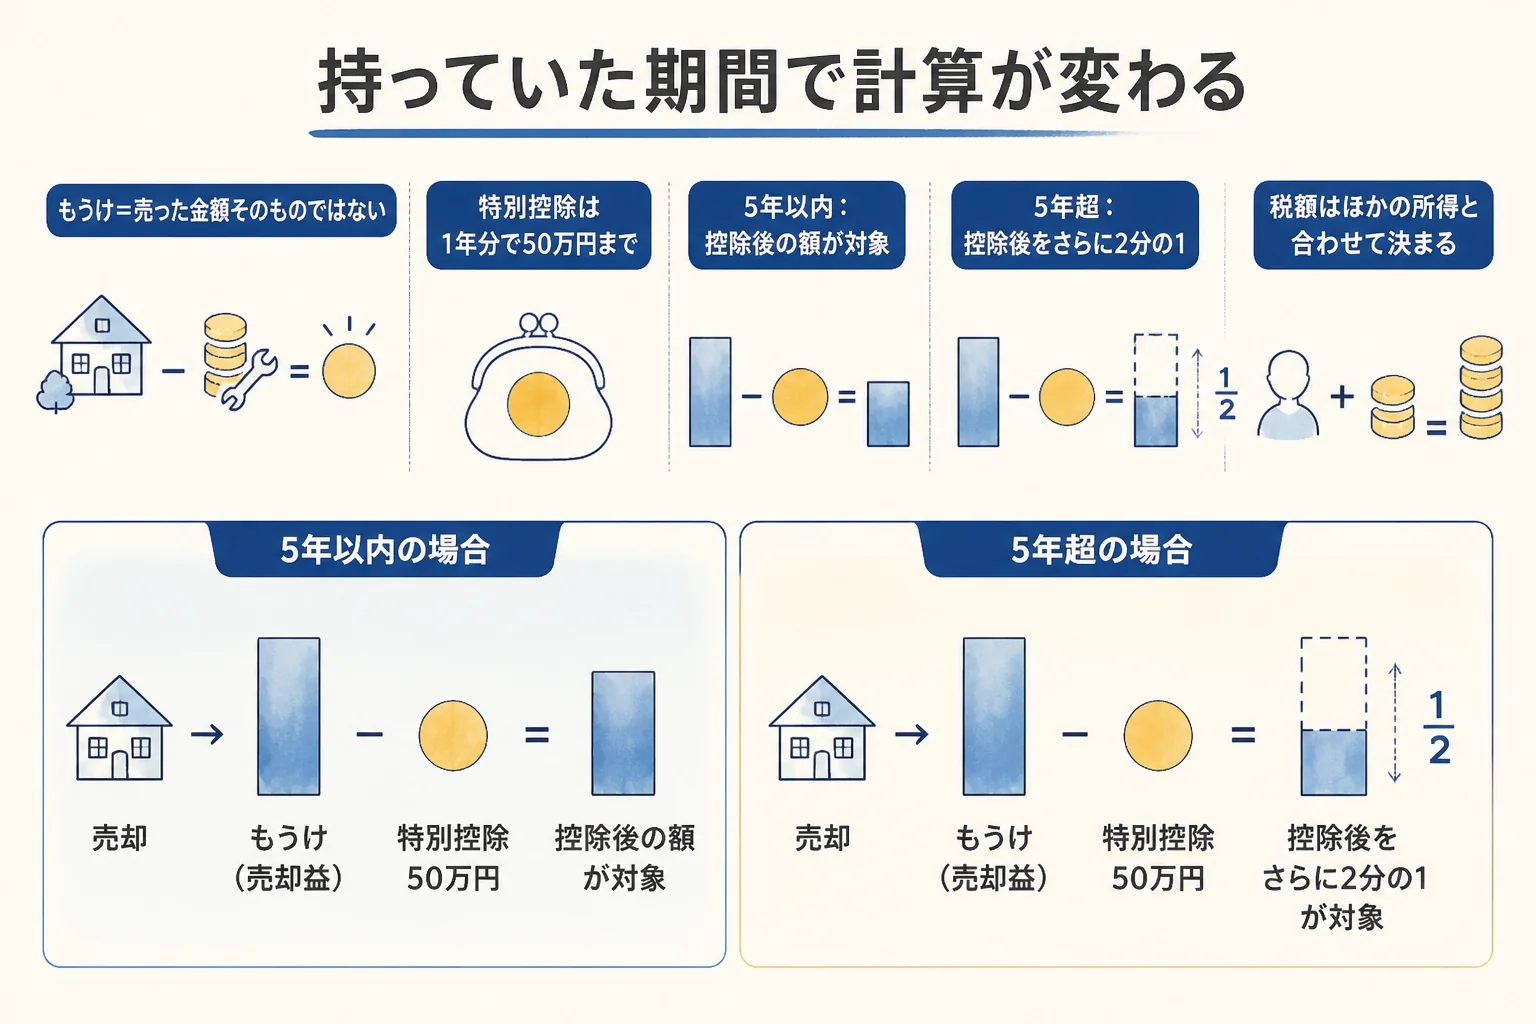
仮の数字で計算の流れを見てみます
下の表の「もうけ(譲渡益)」は、計算の流れを見るための仮の数字です。実際のもうけは、手に入れた時の金額などで変わります。
| 前提(仮) | 持っていた期間 | 50万円を引く | さらに2分の1 | 課税される譲渡所得 |
|---|---|---|---|---|
| もうけ40万円 | 5年超 | 0円(控除で消える) | なし | 0円 |
| もうけ80万円 | 5年以内 | 30万円 | なし | 30万円 |
| もうけ80万円 | 5年超 | 30万円 | 15万円 | 15万円 |
| もうけ150万円 | 5年超 | 100万円 | 50万円 | 50万円 |
表の右端は「税額」ではなく、ほかの所得と合わせる前の「課税される譲渡所得」です。
総合課税なので、実際の税額は給与などほかの所得と合わせて決まります。同じ15万円でも、人によって税額は違うんです。
短期と長期の両方がある年は順番に注意
同じ年に、5年以内の分と5年超の分の両方を売ることもありますよね。
国税庁の説明では、その場合も特別控除は合わせて50万円が上限で、5年以内の分から先に引きます。
5年を超えているかの見当のつけ方
10万円金貨は昭和61・62年と平成2年、5万円金貨は平成5年に引き換えが始まった金貨です。
発行当時に窓口で引き換えて、それからずっと家にあったのなら、持っていた期間はとても長くなります。
一方で、ここ数年のうちに店やネットで買った金貨なら、5年以内に当たることもあります。
| 手に入れ方 | 期間の見当 | 確かめたいこと |
|---|---|---|
| 発行当時に自分で引き換えた | 5年を大きく超える | 引き換えた時の記録があるか |
| 最近、店やネットで買った | 5年以内のこともある | 買った日が分かる領収書 |
| 相続した・もらった | 数え方を税務署で確認 | 受け継いだ日と経緯 |
『いつ手に入れたか覚えていない』時は、買った日付の分かるものを探すところから始めてみてください。
祖父母から受け継いだ金貨や、お祝いでもらった金貨は、持っていた期間をいつから数えるかが気になるところです。この記事で使っている国税庁のページには、その数え方は書かれていません。売る前に税務署で確認しておきましょう。
記念金貨の買取で税金を考える時、もうけはどう出す?
『そもそも、うちの金貨はいくらで手に入れたのか分からない』という方も多いはずです。
実は、記念金貨は種類によって手に入れ方がまったく違います。ここが、記念金貨の買取で税金を考える時の分かれ道になります。
| 金貨 | 財務省の一覧の記載 | 手に入れた時の手がかり |
|---|---|---|
| 天皇陛下御在位60年10万円金貨(昭和61・62年) | 販売価格の欄なし・引換開始日のみ | 金融機関の窓口で引き換える方式と読める |
| 天皇陛下御即位10万円金貨(平成2年) | 販売価格の欄なし・引換開始日のみ | 同上 |
| 皇太子殿下御成婚5万円金貨(平成5年) | 販売価格の欄なし・引換開始日のみ | 同上 |
| 天皇陛下御在位30年記念1万円金貨(平成31年) | 販売価格138,000円 | 販売で入手 |
| 東京2020オリンピック1万円金貨(第一次) | 販売価格120,000円 | 造幣局の通信販売 |
出典は財務省 記念貨幣一覧です。
1万円金貨は販売価格が手がかりになります
平成以降の1万円金貨は、造幣局などの販売で手に入れる方式でした。財務省の一覧に販売価格が載っているので、手に入れた時の金額の見当がつけやすいんです。
例えば御在位30年記念1万円金貨は、販売価格138,000円で、純金20gです。
同じ20gなので、素材の目安は22,773円×20g=455,460円(2026年10月20日17:00公表の田中貴金属の店頭買取価格で計算)になります。
ただ、この販売価格をそのままもうけの計算に使えるかは、この記事の範囲では決められません。買った時の控えなどを持って、税務署で確かめてみてください。
10万円金貨と5万円金貨は、公式の一覧に販売価格が無く、引き換えの開始日だけが載っています。
国会の答弁などから、金融機関の窓口で額面と引き換える方式だったと読めますが、一覧に「額面で引き換えた」とはっきり書かれているわけではありません。
手に入れた金額が分からない時は
『昔のことで、記録なんて残っていない』ということも、よくありますよね。
その時に自分で数字を決めてしまうのは避けて、手元にある手がかりを持って税務署に相談してみてください。
- 金貨の正式名称と年号(ケースや説明書の表記)
- 何枚あって、何枚売るか
- 自分で買ったのか、相続か、もらったのか
- 買った時の領収書や申込みの控え(あれば)
- 買取店の査定額や買取明細
もし相続で受け継いだ金貨なら、相続した10万円金貨の扱いもあわせて読んでおくと、家族との話し合いの順番が見えてきます。
10万円金貨の買取価格と税金の関係を数字で見てみます
ここで、売る時の金額の目安も見ておきましょう。
田中貴金属工業が2026年10月20日17:00に公表した金の店頭買取価格は22,773円/g(税込)でした。
これは記事執筆日時点の参考値で、金地金(インゴット)の価格です。10万円金貨の買取価格そのものではありません。
| 枚数(例) | 御即位10万円金貨(純金30g) | 御在位60年10万円金貨(純金20g) |
|---|---|---|
| 1枚 | 683,190円 | 455,460円 |
| 2枚 | 1,366,380円 | 910,920円 |
| 3枚 | 2,049,570円 | 1,366,380円 |
計算は22,773円×重さ×枚数です。実際の提示額は、店ごとの単価や評価で上下します。
例えば店の公表例を見ると、2026年10月20日更新の買取大吉の買取参考価格は、御即位10万円金貨1枚で892,800円でした。同じ日の大黒屋の価格表では644,000円です。
店によってこれだけ幅があるので、税金を考える前に「いくらで売れるか」を確かめておくことが先なんです。
金貨を売って、1回の支払金額が200万円を超えると、買取店が税務署に支払調書を出す仕組みがあります。上の表なら、御即位10万円金貨3枚で目安が200万円を超えます。詳しくは金貨を売ると支払調書が出る仕組みで確かめてみてください。
支払調書が出るかどうかと、税金がかかるかどうかは別の話です。調書が出なくても、もうけがあれば計算の対象になるので気をつけておきましょう。
実際の金額を知るには、査定を受けてみるのがいちばんの近道です。査定額が分かれば、もうけの見当もつけやすくなりますよ。
PR|金・記念金貨の買取
記念金貨の査定額を確かめる
10万円金貨・5万円金貨・1万円金貨は、ケースから出したものや傷があるものも査定してもらえます。店頭のほか出張査定やLINE査定も選べるので、当日の金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件は公式サイトで確認してください。
何枚もまとめて売るか、分けて売るかで迷っている方は、複数枚の10万円金貨を売る時の考え方も参考になります。
よくある相談:譲り受けた金貨を売った時の税金
知恵袋に寄せられている税金の相談から、記念金貨を受け継いだ方の声を3つ取り上げます。
祖母から譲り受けた10万円金貨を、今売ったらどんな税金がかかる?
『いま売ったら、どれくらい税金で引かれるんだろう』という不安ですよね。
まず、売った金額がそのまま課税されるわけではありません。もうけから特別控除50万円を引き、5年を超えて持っていた扱いならさらに半分にします。
ただ、譲り受けた金貨の場合は、もうけの計算のもとになる金額や持っていた期間の数え方が、自分で買った場合と違ってくることがあります。
ここは自分で決めず、譲り受けた経緯を伝えて税務署で確認するのが安心です。
お爺ちゃんから受け継いだオリンピックの金貨も同じ考え方?
長野オリンピックの1万円金貨や東京2020の1万円金貨も、純金の記念金貨です。
国税庁の参考資料にある「金貨」の扱いに沿って、同じく譲渡所得として考えることになります。
違うのは、手に入れた時の手がかりです。オリンピックの金貨は販売で手に入れる方式だったので、財務省の一覧に販売価格が載っています。
天皇在位60年の10万円金貨を1枚売るだけでも申告が要る?
1枚だけでも、素材の目安は455,460円(22,773円×20g)です。ここから手に入れた時の金額などを引いたものが、もうけになります。
その年のもうけの合計が50万円以下なら、課税される譲渡所得は残りません。
申告がいるかどうかの細かい判断は、10万円金貨売却の確定申告で順番に見ていきます。
売る前に準備しておくことは?
『税金のことは分かったけど、結局なにをしておけばいいの?』という方のために、売る前の流れをまとめておきますね。
- 金貨の種類・年号・枚数を書き出しておく
- 手に入れた経緯(買った・相続・もらった)を家族に確かめる
- 買取店で査定を受け、1枚ごとの金額を聞いておく
- 売ったら買取明細を受け取り、保管しておく
- もうけが出そうなら、手がかりを持って税務署で確認する
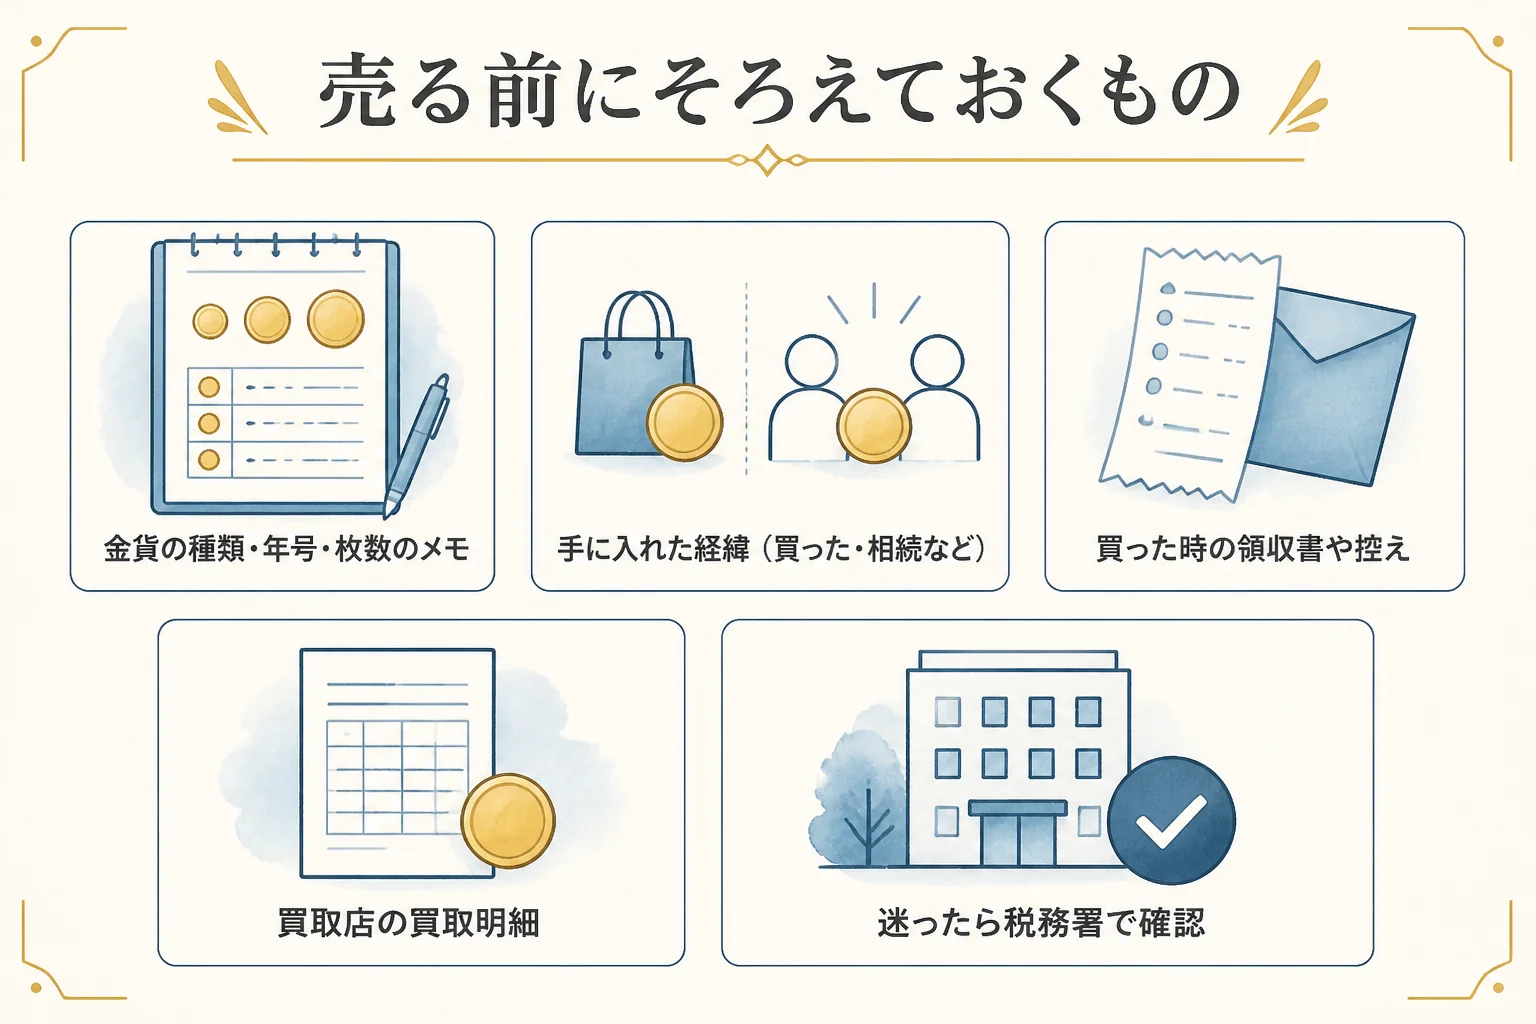
買取明細は、売った日・金額・品名が分かる大切な記録です。
確定申告をする時も、税務署に相談する時も、この明細があると話がぐっと進みやすくなります。
店で受け取った時に、「品名と枚数、1枚ごとの金額が分かる明細をいただけますか」とひとこと添えておくと安心です。
明細と一緒に、査定を受けた店の名前や日付もメモしておくと、あとで見返した時に迷いません。
複数の店で査定を受けたなら、売らなかった店の金額も残しておくと、どこで売ったかを家族に説明する時に役立ちます。
税金の計算はあくまで売った後の話です。そもそも売るか、手元に残すかで迷っている時は、10万円金貨の買取ガイドで銀行の額面と買取の違いから見直してみてください。
よくある質問
10万円金貨を銀行で額面と引き換えた時も税金はかかりますか?
銀行の窓口での引き換えは、10万円金貨を額面の10万円として通常のお金に替える手続きです。この記事で見た譲渡所得の計算は、買取店などに売った時の話です。気になる場合は税務署で確認してみてください。
特別控除の50万円は1枚ごとに使えますか?
いいえ、1枚ごとではありません。国税庁の説明では、その年の総合課税の譲渡益の合計に対して50万円までです。
税金の金額はいくらになりますか?
総合課税なので、給与などほかの所得と合わせて決まります。この記事の計算は「課税される譲渡所得」までで、税額は人によって違います。
記念金貨も金地金と同じ扱いですか?
国税庁の参考資料には、金貨を含めて総合課税の譲渡所得として課税すると書かれています。ただ、記念金貨と名前を挙げた説明は見つかっていないため、個別の判断は税務署か税理士に確認するのが確実です。
売った年が終わったら、まず何をすればいいですか?
買取明細と、手に入れた時の手がかりを1か所にまとめておきましょう。その年のもうけの合計が分かれば、申告がいるかどうかの相談がしやすくなります。
まとめ
- 10万円金貨を売ったもうけは、原則として譲渡所得(総合課税)
- 50万円は売った金額ではなく、1年分のもうけから引ける特別控除
- 5年を超えて持っていた場合は、控除後の額をさらに2分の1にする
- 手に入れた金額や期間の数え方は、相続・もらった場合も含めて税務署へ
- 1回の売却が200万円を超えると、店から税務署に支払調書が出る
税金の仕組みが分かれば、売るかどうかを落ち着いて決められます。まずは手元の金貨がいくらになるのかを確かめるところから始めてみてください。
コメント